Elementarschadenversicherung 2026: Warum Starkregen-Schutz für Hausbesitzer und Mieter wichtig ist
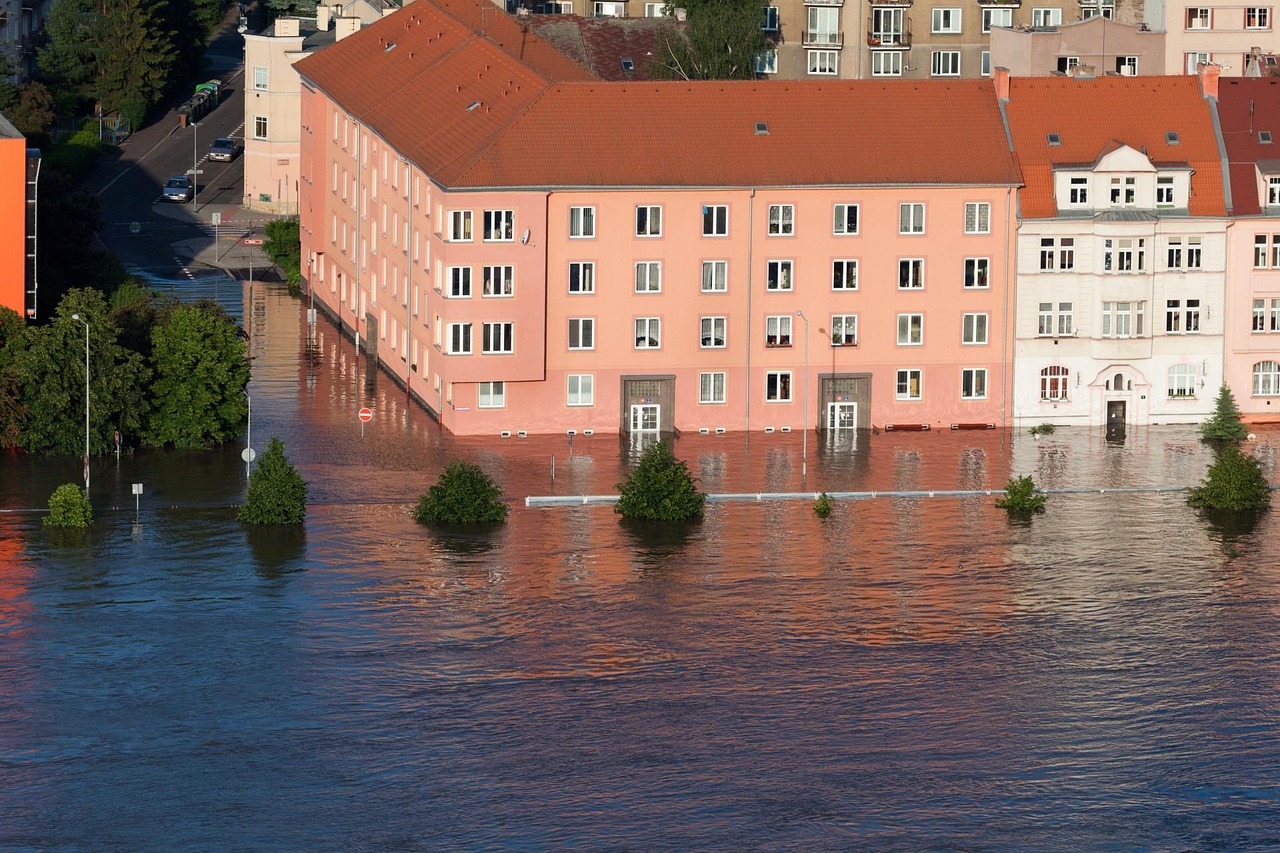
Überschwemmte Keller, vollgelaufene Straßen, Erdrutsche: Extremwetter trifft in Deutschland längst nicht mehr nur die klassischen Hochwassergebiete. Wer sein Haus oder seinen Hausrat nur gegen Feuer, Sturm und Leitungswasser versichert hat, bleibt bei Schäden durch Starkregen oder Überschwemmung oft auf den Kosten sitzen. Die Elementarschadenversicherung schließt diese Lücke. Dieser Ratgeber erklärt, was sie leistet, was sie kostet und worauf es beim Abschluss ankommt.
Was versteht man unter Elementarschäden?
Elementarschäden sind Schäden durch Naturgewalten, die über die klassischen Gefahren der Wohngebäude- und Hausratversicherung hinausgehen. Dazu zählen je nach Tarif:
- Überschwemmung und Starkregen
- Rückstau aus der Kanalisation
- Erdrutsch und Erdfall
- Schneedruck und Lawinen
- Erdbeben
- Vulkanausbruch
Sturm und Hagel sind dagegen in der Regel bereits in der Wohngebäudeversicherung enthalten. Überschwemmung, Lawinen und Erdrutsche müssen dagegen in der Regel als Elementarschutz ausdrücklich eingeschlossen werden.
Gibt es eine Pflicht zur Elementarschadenversicherung?
Nein, eine allgemeine Pflicht besteht in Deutschland bislang nicht. Die Entscheidung liegt bei den Hauseigentümern. In der politischen Diskussion stehen verschiedene Modelle, etwa dass Wohngebäudeversicherungen künftig nur noch mit Elementarschutz angeboten werden, sowie Opt-out-Lösungen oder eine staatliche Rückversicherung. Beschlossen und im Detail geklärt war das nach den zuletzt veröffentlichten Berichten noch nicht. Verfolgen Sie Neuigkeiten daher aufmerksam, bevor Sie Entscheidungen treffen.
Fest steht: Nach Angaben der Versicherungswirtschaft hat nur etwa die Hälfte der Haushalte in Deutschland eine Elementarschadenversicherung. Stiftung Warentest empfiehlt, den Schutz immer mit abzuschließen.
Was kostet der Schutz?
Die Kosten hängen stark vom Standort ab. Versicherer ordnen Adressen in Gefährdungsklassen ein (ZÜRS-Zonen). In der niedrigsten Zone ist der Elementarschutz bei vielen Tarifen schon für deutlich unter 100 Euro im Jahr zu haben. In stärker gefährdeten Gebieten steigen die Beiträge deutlich, teils auf mehrere hundert oder tausend Euro jährlich. Etwa 1,5 Prozent aller Adressen liegen in den Hochrisikozonen 3 und 4. Dort ist ein Haus mitunter kaum oder nur mit hohem Selbstbehalt zu versichern.
- Niedrige Risikozone: meist günstig und gut verfügbar
- Hohe Risikozone: teuer, oft mit Auflagen oder Selbstbeteiligung
- Rückstauklappe: Häufig verlangen Versicherer den Einbau im Keller als Voraussetzung.
Wohngebäude, Hausrat oder beides?
Eigentümer sichern mit der Elementarschadenversicherung als Zusatz zur Wohngebäudeversicherung das Haus selbst ab, also Mauern, Dach und fest verbundene Teile. Möbel, Technik und Kleidung sind dagegen Teil der Hausratversicherung. Auch dort kann ein Elementarbaustein sinnvoll sein, denn bei einer Überschwemmung geht der Hausrat im Erd- oder Kellergeschoss schnell verloren. Das betrifft ebenso Mieter, die bei Starkregen im Erdgeschoss oder im Keller wohnen.
- Eigentümer: Elementarschutz zur Wohngebäudeversicherung
- Mieter: Elementarbaustein in der Hausratversicherung
- Vermieter: Absicherung des Gebäudes, ggf. Mietausfall prüfen
Wartezeit und Wechsel beachten
Bei einem Versichererwechsel kann für den Elementarschutz eine Wartezeit gelten, in der noch kein Versicherungsschutz besteht. Im Vergleich lassen sich Tarife erkennen, bei denen diese Wartezeit entfällt. Kündigen Sie deshalb den alten Schutz nicht, bevor der neue Vertrag verbindlich bestätigt ist. Vermeiden Sie Deckungslücken, besonders in der Zeit von Herbst bis Frühjahr, in der Starkregen und Tauwetter häufig auftreten.
Selbstbehalt, Summen und Klauseln im Kleingedruckten
- Selbstbeteiligung: Bei Elementarschäden ist sie üblich und kann hoch ausfallen.
- Versicherungssumme: Sie sollte dem Neubauwert entsprechen, sonst droht Unterversicherung.
- Gedeckte Gefahren: Prüfen Sie, ob Rückstau, Starkregen, Erdrutsch und weitere Gefahren eingeschlossen sind.
- Obliegenheiten: Etwa Rückstauklappen, Wartung von Pumpen oder Dachrinnen.
- Mehrkosten durch Auflagen: Wiederaufbau nach neuen Standards, Abbruch- und Aufräumkosten.
So gehen Sie beim Abschluss vor
- Risikozone prüfen: Nutzen Sie öffentliche Risikokarten oder fragen Sie Ihren Versicherer nach der Einstufung Ihrer Adresse.
- Bestehende Verträge ansehen: Ist Elementarschutz bereits eingeschlossen? Gerade Altverträge enthalten ihn oft nicht.
- Tarife vergleichen: Beiträge, Selbstbehalt, Wartezeit und Leistungen nebeneinanderlegen.
- Vorbeugend handeln: Rückstauklappe, Lichtschachtabdeckungen und wasserdichte Kellerfenster reduzieren Risiko und mitunter Kosten.
- Dokumentieren: Fotos vom Zustand des Hauses und der wichtigsten Wertgegenstände anlegen.
Was tun im Schadenfall?
Sichern Sie zunächst Ihre Sicherheit und die Ihrer Familie. Melden Sie den Schaden unverzüglich Ihrem Versicherer, dokumentieren Sie ihn ausführlich mit Fotos und Videos, und begrenzen Sie weitere Schäden im Rahmen des Zumutbaren. Werfen Sie beschädigte Gegenstände erst weg, wenn der Versicherer zugestimmt hat. Bei Streit um die Regulierung kann juristische Hilfe sinnvoll sein; Informationen bietet Rechtsanwalt24.tips. Wer sein Eigenheim bauen oder sanieren möchte, findet bei Holzhaus.guru Hinweise zu Bauweisen und Schutzmaßnahmen.
Fazit: Vorsorge ist günstiger als Wiederaufbau
Extremwetter nimmt zu, und die Schäden können existenzbedrohend sein. Ein guter Elementarschutz kostet in vielen Lagen vergleichsweise wenig, in Risikogebieten dafür deutlich mehr. Prüfen Sie jetzt Ihre Verträge und vergleichen Sie Tarife, bevor das nächste Unwetter kommt. Aktuelle Angebote und Ratgeber finden Sie auf Versicherungs-Vergleich.tips.
Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Versicherungsberatung. Stand: Oktober 2026. Redaktionell erstellter Artikel; Beiträge und Rechtslage können sich ändern.